🚜 Agricoltura 4.0: Quadro sbloccato e incentivi al 40%. Ecco la guida pratica per le imprese agricole

Dopo mesi di attesa, rallentamenti e incertezze che avevano congelato gli investimenti di molti operatori, il quadro normativo per la transizione tecnologica nei campi si è finalmente sbloccato. Le piattaforme telematiche — gestite direttamente dal GSE (Gestore dei Servizi Energetici) — sono pienamente operative per la trasmissione delle pratiche e la gestione delle agevolazioni.

Ma come funziona esattamente l’incentivo e quali sono i passaggi obbligatori per non perdere il beneficio? Facciamo chiarezza con una guida pratica pensata per gli imprenditori agricoli.

1. L’aiuto in sintesi: Il Credito d’Imposta al 40%

Il Credito d’Imposta Agricoltura 4.0 rappresenta il canale dedicato pensato per colmare il divario e supportare la digitalizzazione di un settore tradizionalmente escluso dai bonus industriali generali.

  • A chi è rivolto: Imprese agricole, della pesca e dell’acquacoltura.

  • Cosa si può acquistare: Trattori intelligenti o a guida autonoma, sensori IoT per il monitoraggio dei terreni, droni agricoli, software gestionali per l’agricoltura di precisione e impianti di irrigazione smart.

  • Come funziona il beneficio: Si recupera il 40% della spesa sostenuta sotto forma di credito d’imposta. L’agevolazione è calcolata su un investimento massimo di 1 milione di euro per azienda, potendo generare fino a 400.000 euro di credito.

  • Come si utilizza: Il credito si sfrutta in compensazione tramite modello F24 a partire dall’anno successivo a quello dell’investimento, senza i normali limiti massimi annuali previsti per i crediti fiscali.

2. Le 3 regole d’oro per blindare l’investimento

Per evitare contestazioni o la perdita del beneficio, la procedura richiede il rispetto rigoroso di tre requisiti tecnici e formali:

  1. L’interconnessione: Il macchinario o il bene acquistato non deve essere solo “tecnologico”, ma deve essere effettivamente collegato in rete ai sistemi informatici aziendali, rispettando i requisiti tecnici obbligatori previsti dalla legge.

  2. Le carte in regola: Sulla fattura d’acquisto deve comparire la dicitura esatta che collega il costo alla norma agevolativa. È inoltre obbligatorio farsi rilasciare dal produttore o dal fornitore la dichiarazione di conformità 4.0 (o la perizia asseverata nei casi previsti).

  3. La regolarità aziendale: Come per ogni misura pubblica, l’impresa deve essere in possesso di un DURC regolare e rispettare rigorosamente le normative in materia di sicurezza sui luoghi di lavoro.

3. Attenzione alle trappole: Due verifiche da fare prima di comprare

Prima di firmare contratti, ordinare macchinari o versare caparre, è fondamentale considerare due aspetti critici che spesso vengono sottovalutati:

  • La capienza fiscale: Il credito d’imposta non è un bonifico di denaro liquido erogato dallo Stato, ma uno sconto sulle tasse che l’azienda deve pagare tramite F24. Se l’impresa ha una posizione fiscale con poche imposte a debito, il credito rischia di rimanere “congelato” e inutilizzabile.

  • La mutevolezza delle regole: Le circolari dell’Agenzia delle Entrate e le istruzioni operative richiedono una precisione assoluta. Un codice tributo errato o una comunicazione incompleta possono bastare a invalidare l’intera pratica.

💡 Il consiglio finale: Prima di fare qualsiasi passo o investimento importante, confrontati sempre con il tuo commercialista o con un perito di fiducia. Pianificare preventivamente la strategia fiscale e tecnica significa trasformare un’opportunità normativa in un vero e duraturo valore aggiunto per la crescita della tua impresa.
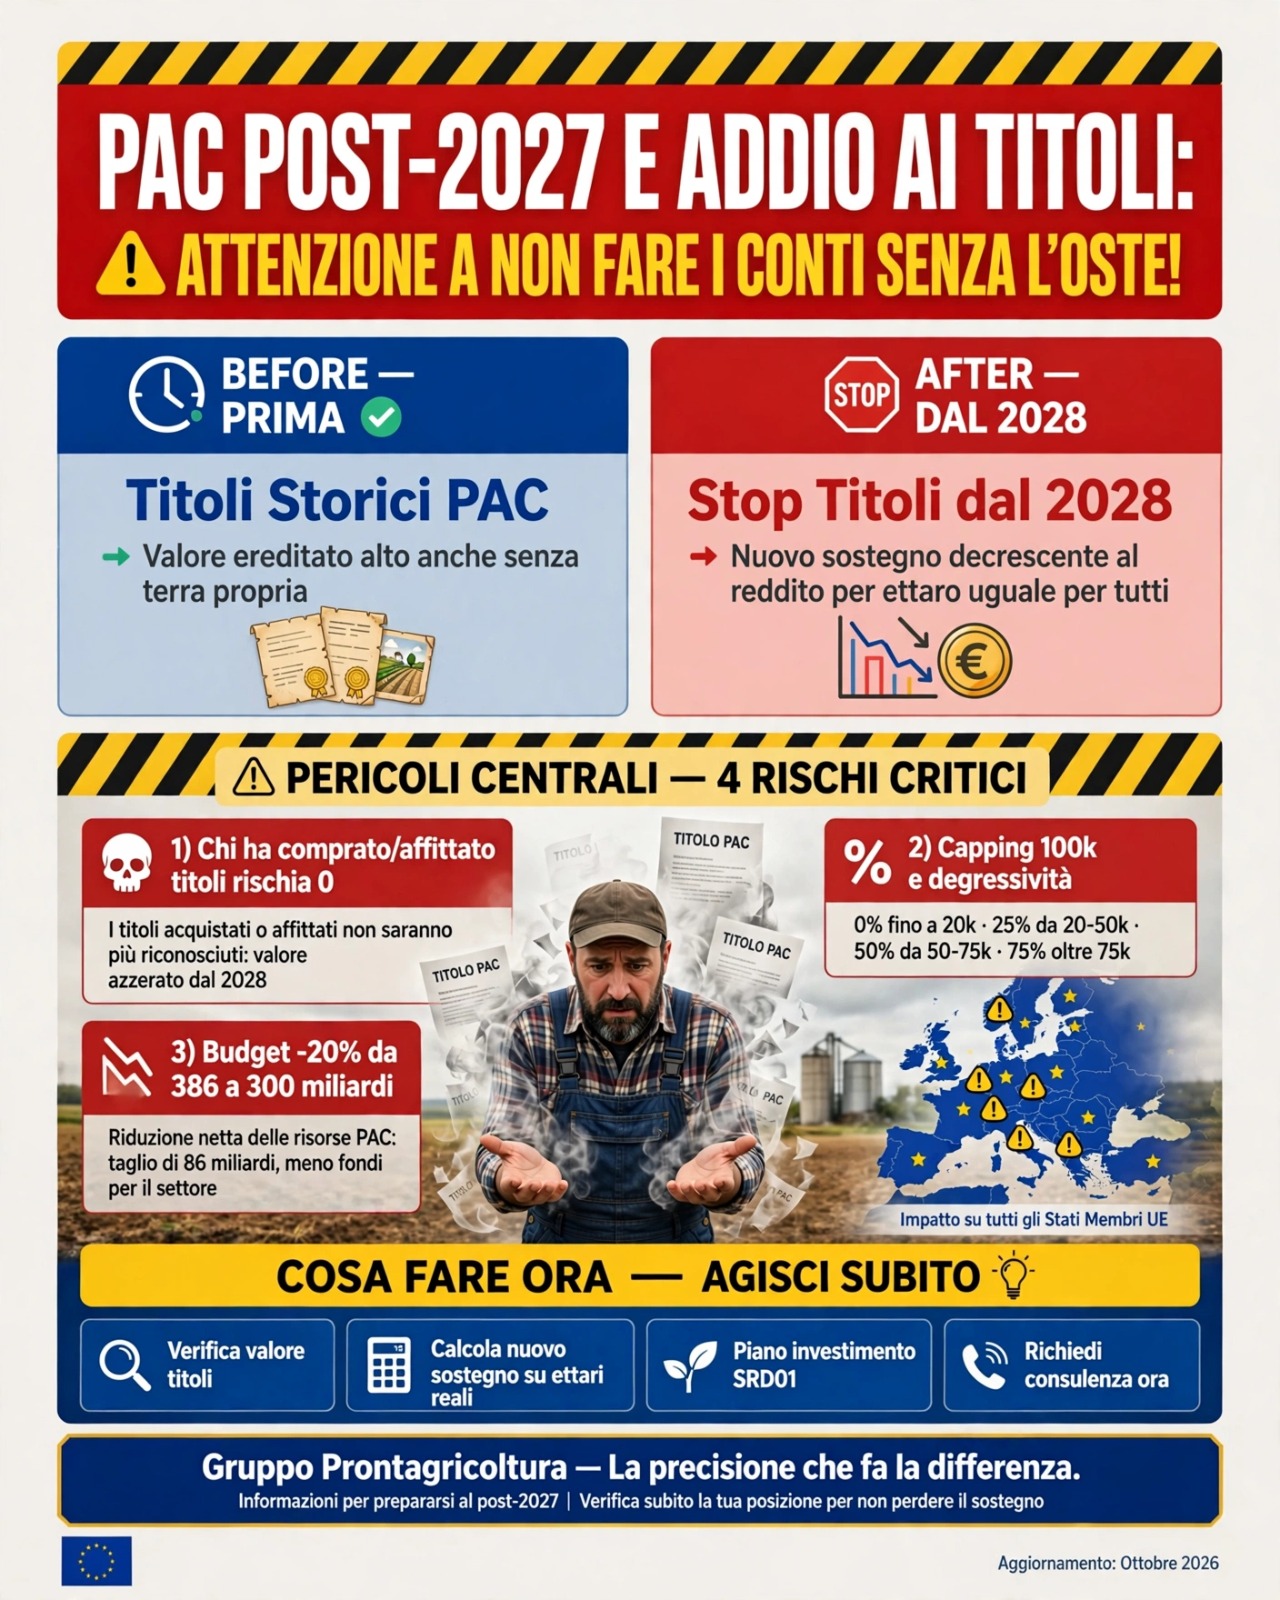
PAC post-2027 e addio ai titoli: attenzione a non fare i conti senza l’oste!

Negli ultimi mesi, tra i filari e nelle sedi sindacali, non si d’altro che della grande riforma della Politica Agricola Comune (PAC) e del futuro scenario che prenderà forma con la programmazione 2028–2034. Tra le novità più dibattute spicca la direzione verso cui punta l’Unione Europea: il superamento definitivo dei vecchi titoli storici e l’arrivo di un modello di sostegno basato unicamente sulla superficie (SAU).

Questo ha scatenato riflessioni e dubbi legittimi tra i produttori. Qualcuno, guardando già a quel traguardo, si chiede: “Se dal 2028 i titoli spariranno e si pagherà direttamente a ettaro, perché dovrei preoccuparmi di comprare o affittare i titoli oggi per coprire i miei terreni scoperti?”.

Il ragionamento, a prima vista, può sembrare logico. Ma attenzione: interpretare le bozze di riforma come certezze immediate e fare salti temporali azzardati è il modo più rapido per perdere soldi.

Facciamo chiarezza su due aspetti che spesso vengono fraintesi.

1. Il presente non si cancella con un tratto di penna (Occhio al 2027)

Il primo errore da evitare è confondere il futuro con l’oggi. Anche se l’Europa sta discutendo il passaggio a un sistema a superficie pura per il dopo-2027, la normativa attuale resta pienamente in vigore per tutte le campagne in corso.

Per la domanda PAC e per le annualità che ci separano dalla riforma, le regole non cambiano: la terra e i titoli vanno a braccetto. Se oggi hai 10 ettari ma disponi solo di 7 titoli, su quei 3 ettari scoperti non incassi un singolo euro di aiuti comunitari. Rinunciare ad acquisire o movimentare titoli oggi con la scusa che “tanto nel 2028 cambia tutto” significa semplicemente buttare via i contributi di quest’anno e del prossimo, regalandoli alla burocrazia per un risparmio che, nell’immediato, non esiste. I soldi persi oggi non torneranno indietro.

2. Le bozze non sono certezze: il vero volto della transizione

C’è poi un secondo profilo di rischio: scambiare le linee guida e le discussioni tecniche di Bruxelles per una regola già scritta e definitiva.

Il negoziato sulla PAC post-2027 è ancora aperto e complesso. Anche quando si passerà a un modello basato sugli ettari ammissibili, non bisogna immaginare un “liberi tutti” automatico o una pioggia di denaro uniforme su qualsiasi appezzamento d’Italia. Ci sono nodi cruciali ancora sul tavolo:

  • I criteri di ammissibilità e i controlli: Il passaggio alla superficie non eliminerà i requisiti rigorosi. Ogni singolo ettaro dovrà rispettare standard ambientali, di condizionalità e di effettiva lavorazione. Non basta possedere o dichiarare la terra per incassare.

  • La redistribuzione delle risorse e i valori medi: Quando si parla di cifre a ettaro (spesso stimate nel dibattito tecnico tra i 130€ e i 240€ a seconda delle zone e dei regimi), bisogna capire come l’Italia declinerà il Piano Strategico Nazionale. Il valore effettivo che arriverà in tasca all’agricoltore dipenderà dai tagli di budget, dai pagamenti redistributivi e dalle convergenze interne che il Ministero e le Regioni decideranno di applicare. Quello che sembra un vantaggio sulla carta potrebbe non coincidere con le aspettative aziendali.

La regola d’oro: muoversi con i piedi per terra

La programmazione futura va tenuta d’occhio, questo è poco ma sicuro: pianificare gli investimenti a lungo termine tenendo conto della direzione europea è sintomo di buona gestione imprenditoriale. Tuttavia, l’azienda agricola vive di bilanci annuali, costi vivi e ricavi reali.

Prima di prendere decisioni drastiche — che si tratti di comprare titoli a caro prezzo o, all’opposto, di lasciare terra scoperta credendo che la riforma vi salvi d’ufficio — la mossa più saggia resta sempre una: prendere il fascicolo aziendale e fare due chiacchiere con il proprio CAA o con il consulente di fiducia. Loro possono simulare i numeri reali sulla vostra terra, valutare il peso del costo storico e dirvi esattamente se un investimento sul breve periodo quadra o se è un azzardo da rimandare.

Titoli PAC mancanti e nuova Europa: conviene acquistarli o no? Facciamo chiarezza

Quando si parla di agricoltura, contributi comunitari e burocrazia, il mal di testa è spesso dietro l’angolo. Tra le domande che più spesso circolano tra i campi e nelle sedi dei sindacati agricoli c’è una costante: “Conviene adesso acquisire titoli PAC se ho dei terreni ‘scoperti’?”.

Per rispondere in modo semplice, senza termini troppo tecnici e andando dritti al sodo, proviamo a fare ordine.

1. La regola d’oro: terra e titoli vanno a braccetto

Per chi lavora la terra, il concetto di base è semplice ma rigido: per incassare gli aiuti della PAC non basta possedere o affittare un terreno ammissibile. A ogni ettaro deve corrispondere un “titolo”. Se hai 10 ettari di terreno buono ma disponi solo di 7 titoli, su 3 ettari non prenderai un solo euro di contributi. Acquistare i titoli mancanti serve esattamente a “coprire” quella terra scoperta per farla rendere al massimo.

2. La risposta secca: conviene?

In linea di massima sì, se hai ettari scoperti che rischiano di perdere i fondi. Tuttavia, non si deve comprare a occhi chiusi: prima di fare qualsiasi investimento economico bisogna mettere carta e penna e fare i conti.

3. I tre calcoli da fare prima di comprare

Prima di tirare fuori i soldi o firmare accordi, è fondamentale valutare tre aspetti pratici:

  • Il valore effettivo del titolo: Quanto rende quel singolo titolo all’anno? Se il valore del contributo è basso e chi te lo vende spara una cifra troppo alta per l’acquisto, il rischio è di spendere più di quanto incasserai, impiegando anni solo per andare in pari.

  • Il tempo di rientro della spesa: Trattandosi di un costo vivo iniziale, chiediti in quanto tempo riesci ad ammortizzarlo con i contributi annuali.

  • Il contesto che cambia: Il mondo dell’agricoltura e le regole europee sono in continua evoluzione (si parla già del futuro e delle riforme che ridiscuteranno i parametri). Bisogna quindi muoversi con prudenza.

Il consiglio d’oro: mai fare il passo più lungo della gamba

Prima di fare qualsiasi mossa, la cosa più saggia da fare è recarsi dal proprio CAA (Centro di Assistenza Agricola) o dal consulente di fiducia con il fascicolo aziendale alla mano. Loro possono fare una simulazione precisa sulla tua situazione e dirti nero su bianco se l’acquisto dei titoli “quadra” economicamente o se è meglio valutare altre strade.

Condividi questo articolo con altri colleghi agricoltori se pensi possa essergli utile per orientarsi meglio tra i filari della burocrazia!

La terra non mente, ma i conti spesso sì: perché le banche ci chiudono le porte?

Quante volte ce lo siamo detti o ce lo siamo sentiti ripetere al bar del paese o in cooperativa: “Le banche ormai non capiscono più nulla, non danno più credito e pensano solo a piazzare polizze e prodotti inutili”.

È una frase che si sente spesso. Ma guardiamoci negli occhi e diciamo la verità, quella che ci diciamo a porte chiuse: spesso il problema non è la banca che ha chiuso i rubinetti. Il problema è che ci stiamo muovendo alla cieca.

Nel nostro settore c’è una contraddizione che grida vendetta. Abbiamo aziende agricole straordinarie, che gestiscono centinaia di ettari, stalle moderne, macchinari da un milione di euro e fatturati importanti. Aziende sane, fatte di sudore e sacrifici. Eppure, per come siamo abituati a lavorare, la maggior parte di noi non ha in mano uno straccio di budget mensile, non sa con precisione quanto costa produrre un quintale di grano o un litro di latte, e naviga a vista aspettando l’accredito della PAC o il raccolto.

Per l’80% delle nostre aziende non c’è nemmeno l’obbligo del bilancio formale. Risultato? Quando il mercato crolla, i costi dell’energia e dei concimi schizzano alle stelle e il prezzo del latte o del grano va giù, ci ritroviamo con l’acqua alla gola. E diamo la colpa alla banca.

Ma oggi le cose sono cambiate. Quando entri in istituto per chiedere un fido, un mutuo per una nuova stalla o per ristrutturare i debiti, il direttore non ti guarda più negli occhi fidandosi della stretta di mano come faceva trent’anni fa. Vuole i numeri. Vuole vedere la capacità di rimborso, il famoso DSCR, i piani previsionali e capire perché l’anno scorso c’è stato quello scostamento di spesa.

E ha ragione. Perché i numeri non si improvvisano la mattina in cui serve liquidità per pagare il gasolio o i mangimi. La serenità finanziaria di un’azienda agricola non nasce per caso, ma si costruisce giorno per giorno con la stessa cura con cui si concima un terreno.

E no, non serve mica trasformare la masseria o l’azienda in una multinazionale di banchieri. Per rimettere in sesto i conti e tornare a trattare con le banche da protagonisti, basta rimettere ordine in quattro cose fondamentali:

  1. Il budget delle spese e dei ricavi: Sapere prima, mese per mese, quanto prevediamo di incassare e quanto ci costeranno sementi, concimi, energia, gasolio, manutenzioni e stipendi.

  2. Il controllo della gestione: Mettere a confronto quello che avevamo preventivato con quello che è successo realmente nei campi o in stalla, chiedendoci subito il “perché” se qualcosa non torna.

  3. Il controllo della cassa a tre mesi: Avere sempre chiaro l’orizzonte dei prossimi novanta giorni. Sapere esattamente quando entrano i soldi e quando escono (rate, tasse, fornitori, stipendi, cartelle), per capire per tempo se in quel determinato mese rischiamo di andare in rosso.

  4. La scelta giusta del finanziamento: Capire di quanti soldi abbiamo davvero bisogno e per cosa. Un conto è finanziare l’investimento a lungo termine per un impianto fotovoltaico o un capannone, un altro è coprire la gestione corrente della campagna. Sbagliare la forma tecnica significa strangolare l’azienda con rate impossibili.

Solo quando ci presentiamo in banca con i conti in ordine, trasparenti e organizzati, il rapporto cambia radicalmente. La banca torna a fare il suo mestiere, ci ascolta e ci rispetta, perché vede di fronte a sé un imprenditore serio e strutturato, non qualcuno che chiede aiuto all’ultimo minuto.

Una domanda sincera, da chi vive e lavora in mezzo ai campi: Nelle aziende che frequentate, chi è che si siede a fare davvero questi conti prima che arrivi l’acqua alla gola?

Ma allora, come se ne esce se l’azienda non ha una struttura amministrativa interna?

È qui che entra in gioco il lavoro di Prontagricoltura Mediazione Creditizia. Il nostro compito non è semplicemente “portare una carta in banca”, ma fare un lavoro sartoriale:

  1. Costruiamo il bilancio e la contabilità che l’azienda spesso non ha, trasformando dati sparsi in una fotografia reale, chiara e dettagliata della situazione aziendale.

  2. Individuiamo la forma di finanziamento perfetta per la specifica esigenza (che si tratti di liquidità di gestione o di un investimento a lungo termine).

  3. Presentiamo la pratica al bancario con il linguaggio dei numeri, dimostrando nero su bianco non solo la sostenibilità del rimborso, ma soprattutto l’impatto positivo che quel credito avrà sulla crescita concreta dell’impresa agricola.

Quando ci presentiamo in banca con i conti in ordine, trasparenti e strutturati in questo modo, il rapporto cambia radicalmente. La banca torna a fare il suo mestiere, ci ascolta e ci rispetta, perché vede di fronte a sé un progetto solido.

Il vero segreto per vincere un bando non è la corsa all’invio: è quello che fai prima

“Il successo di un investimento si costruisce sulla programmazione, non sull’improvvisazione. Sfruttare i mesi di stallo tra un’edizione e l’altra significa arrivare al bando con un progetto blindato, chiaro e competitivo.”

Quante volte capita di vedere imprenditori svegliarsi nel momento esatto in cui viene pubblicato un nuovo bando di finanziamento? Parte la corsa contro il tempo: si cercano i preventivi in fretta e furia, si abbozza un business plan la sera tardi, si rincorrono i tecnici per i permessi e, puntualmente, ci si scontra con il muro delle scadenze o, peggio, con un punteggio troppo basso per rientrare in graduatoria.

La verità è che i bandi non premiano chi arriva per primo al traguardo il giorno dell’apertura, ma chi si è allenato meglio prima della partenza.

Che si tratti di un incentivo per l’agricoltura, di un fondo regionale per l’innovazione digitale, di un contributo per la transizione energetica o di un bando per l’imprenditoria, la regola d’oro non cambia: il bando non crea l’opportunità, la premia. Se inizi a pensare al progetto solo quando esce il decreto, sei già in ritardo.

Perché i mesi di “silenzio” sono il momento più prezioso

Tra la chiusura di un’edizione e l’uscita della successiva c’è solitamente una fase di apparente calma. Per chi fa impresa, questo è invece il momento clou. È la finestra temporale ideale per lavorare con lucidità e metodo, lontani dall’ansia dei termini perentori:

  • Ingegneria finanziaria senza fretta: Valutare con calma la capienza finanziaria, il mix ideale tra fondo perduto e finanza ordinaria, e le garanzie necessarie evita di scoprire problemi di liquidità o bancari all’ultimo secondo.

  • Progettazione tecnica solida: Ottenere pareri preliminari, confrontarsi con i fornitori, definire le specifiche tecnologiche o edilizie permette di presentare un piano industriale credibile e inattaccabile.

  • Allineamento burocratico: Mettere in regola DURC, visure, assetti societari e regolarità catastali o urbanistiche azzera il rischio di esclusioni formali (le più dolorose, perché evitabili).

Trasforma l’attesa in vantaggio competitivo

Chi gestisce un’azienda sa che il tempo è la risorsa più scarsa. Affidarsi al caso o sperare nel “miracolo dell’ultimo giorno” significa sprecare energie e rischiare di veder sfumare risorse fondamentali per la crescita.

La programmazione strategica trasforma l’incertezza in un piano d’azione controllato. Non aspettare che la misura venga pubblicata per iniziare a pianificare il futuro della tua impresa: gioca d’anticipo, metti a punto la tua idea e costruisci oggi il successo di domani.

Oltre le quinte di un bando o di una pratica: quando il vero “ostacolo” è il tempo perso a rincorrere i documenti

Chi guarda da fuori vede solo la fine del percorso: un finanziamento ottenuto, un bando presentato, una pratica bancaria chiusa. Si pensa spesso che sia una formalità veloce, un mero esercizio burocratico fatto di quattro fogli messi insieme e via.

La realtà dei fatti, chi vive questo lavoro ogni giorno lo sa bene, è completamente diversa.

Spesso ci troviamo a fare i conti con una dinamica logorante: il cliente firma il contratto, manifesta tutta la volontà di partire con l’investimento, ma poi… si ferma. E inizia la nostra rincorsa quotidiana. Solleciti, chiamate, messaggi, promesse di invio che slittano, come se la pratica fosse un nostro sfizio personale e non l’opportunità vitale per la sua impresa.

Il valore invisibile (e delicato) della documentazione

Dietro a una domanda di finanziamento, a una rendicontazione o a una pratica di credito c’è un lavoro tecnico enorme. Non basta “mettere insieme due documenti”: ogni carta deve essere precisa, corretta, verificata e rigorosamente veritiera.

Elaborare quel materiale richiede studio, competenze specifiche e tempo prezioso. E la responsabilità è altissima: sbagliare o presentare una documentazione imprecisa significa buttare al vento tempo, soldi e un lavoro certosino, compromettendo l’esito della pratica.

Perché è così frustrante?

È frustrante perché noi ci mettiamo la faccia, la professionalità e l’energia, investendo risorse per tutelare gli interessi dell’azienda che ci ha scelto. Ma se manca la spinta e la collaborazione da parte di chi dovrebbe trarre il massimo beneficio da quel bando o da quel finanziamento, lavorare diventa una salita continua.

Fare consulenza seria significa remare insieme nella stessa direzione. Ma non si può pretendere di arrivare a destinazione se chi dovrebbe impugnare i remi lascia che a spingere sia sempre e solo il consulente.

Un grazie speciale, però, va a tutti quei clienti che comprendono il valore di questo lavoro, che rispondono puntualmente e che fanno squadra con noi: è anche grazie al vostro impegno che i risultati arrivano.

Il giro di boa del CSR 2023-2027: tra accelerazione dei bandi e cantieri aperti in tutta Italia

L’anno in corso segna un momento cruciale per il panorama agricolo italiano. Con la programmazione dei Complementi per lo Sviluppo Rurale (CSR) 2023-2027 giunta al suo triennio di transizione e a metà del percorso complessivo, il 2026 non si configura affatto come un periodo di stasi, bensì come l’anno della massima intensità operativa. Regioni, organismi pagatori e aziende agricole sono chiamati a una corsa contro il tempo per non perdere i fondi comunitari messi a disposizione dalla Politica Agricola Comune (PAC).

Nuovi bandi o gestione dell’esistente? La doppia velocità dei territori

Da un capo all’altro della penisola, la risposta degli assessorati regionali all’agricoltura mostra un duplice binario. Da un lato si assiste alla chiusura e rendicontazione dei grandi pacchetti di misura lanciati tra il 2024 e il 2025; dall’altro restano attivi o in fase di ultimazione i bandi mirati per l’annualità in corso, specialmente nei settori nevralgici della transizione ecologica e digitale.

Le risorse messe in campo per il 2026 vedono una forte concentrazione su alcuni capitoli chiave:

  • Investimenti strutturali e zootecnia sostenibile (Misure SRD): Molte regioni hanno spinto sull’acceleratore per finanziare il miglioramento delle strutture aziendali, la riduzione delle emissioni negli allevamenti e la biosicurezza, affiancando i bandi storici sul benessere animale (SRA30) con ingenti dotazioni finanziarie.

  • Meccanizzazione e Agricoltura 4.0: Gli avvisi legati all’innovazione tecnologica e all’acquisto di macchinari avanzati continuano a rappresentare l’asse portante per la competitività delle imprese, sebbene con scadenze stringenti e finestre temporali molto ravvicinate.

  • Giovani e primo insediamento (Misure SRE): I bandi per il ricambio generazionale in agricoltura continuano a essere riaperti o prorogati per esaurire i plafond disponibili, confermando la centralità dell’imprenditoria under 40 nelle strategie di sviluppo rurale.

Il lavoro dei CAA e la pressione sulle graduatorie

Se per le aziende agricole il 2026 è l’anno in cui si finalizzano gli investimenti, per i Centri di Assistenza Agricola (CAA) e i tecnici di settore la mole di lavoro è ai massimi storici. Gran parte dell’attività quotidiana non si limita alla presentazione di nuove domande, ma si concentra sullo scorrimento delle graduatorie, sulla gestione delle varianti in corso d’opera e sul rispetto dei cronoprogrammi di spesa imposti da Bruxelles.

Il rischio concreto che i ministeri e le regioni cercano di scongiurare è il disimpegno automatico delle risorse: i fondi non spesi o non impegnati nei tempi corretti rischiano di tornare indietro all’Unione Europea. Per questa ragione, laddove si registrano economie derivanti da rinunce o ribassi d’asta su vecchi bandi, gli uffici regionali tendono a riassegnare rapidamente il budget attraverso finestre integrative o proroghe tecniche.

Uno sguardo al futuro: l’avvio della transizione post-2027

Mentre i cantieri del CSR attuale entrano nel vivo e le aziende completano l’installazione di impianti, serre tecnologiche e macchinari innovativi, il dibattito politico e tecnico nazionale ha già iniziato a volgere lo sguardo oltre l’orizzonte del 2027. Le prime consultazioni pubbliche e i tavoli di partenariato regionali avviati in questi mesi dimostrano che la macchina amministrativa sta già gettando le basi per la programmazione futura.

Per gli imprenditori agricoli italiani, il messaggio che arriva da questo scorcio di programmazione è chiaro: sfruttare al massimo le opportunità residue di questo triennio rappresenta l’unico modo per consolidare la propria competitività aziendale prima che il quadro normativo e finanziario della PAC affronti la sua prossima, inevitabile evoluzione.

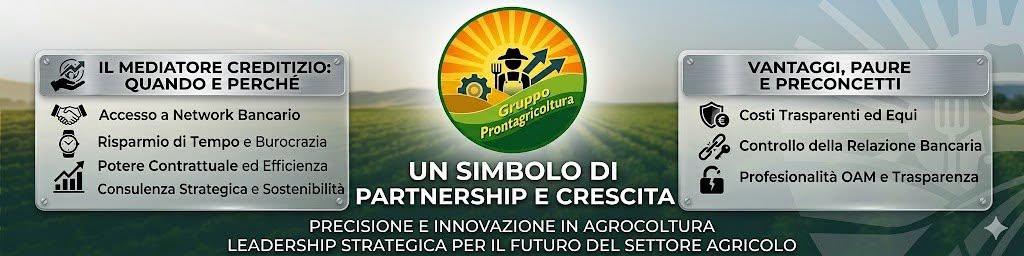
MEDIAZIONE CREDITIZIA : VANTAGGI E FALSI MITI DA SFATARE Quando e perchè ricorrere al mediatore creditizio?

QUANDO RICORRERE AL MEDIATORE CREDITIZIO?
NON SI VA DAL MEDIATORE SOLO QUANDO UNA BANCA DICE “NO”.
IL MOMENTO GIUSTO È:
– Durante la pianificazione di investimenti importanti: Quando si stanno programmando interventi strutturali, acquisti di macchinari o ampliamenti aziendali e serve una struttura finanziaria solida.
– In concomitanza con bandi e finanza agevolata: Quando si partecipa a contributi pubblici (es. bandi regionali, PNRR) e serve un finanziamento integrativo o una linea di credito per coprire l’investimento prima del rimborso del fondo perduto.
– Quando manca tempo o competenza interna: Analizzare i prodotti di decine di istituti di credito richiede tempo e un linguaggio tecnico che spesso l’imprenditore, concentrato sul proprio lavoro, non ha.
In caso di pratiche complesse: Se l’azienda ha una struttura societaria articolata o se l’operazione richiede garanzie particolari (come i fondi di garanzia statali o ISMEA).
I Vantaggi Reali
1) Il mediatore non propone i prodotti di una sola banca, ma ha rapporti con decine di istituti. Questo permette di trovare l’abito su misura per l’azienda.
2) Risparmio di tempo e burocrazia: È il mediatore a interfacciarsi con gli istituti, a preparare i fascicoli finanziari e a presentare la pratica in modo che sia “gradita” agli analisti del credito.
3) Potere contrattuale ed efficienza: i mediatori ottengono spesso condizioni, tassi o tempi di delibera che il singolo imprenditore difficilmente riuscirebbe a negoziare da solo.
4) Consulenza a 360 gradi: Un buon mediatore non vende un mutuo, ma analizza la centrale rischi, valuta la sostenibilità del debito e ottimizza la struttura finanziaria complessiva dell’impresa.
Le Paure più comuni
La paura del costo (Le provvigioni): Molti temono che il costo del mediatore sia un peso economico insostenibile.
La realtà: Il compenso del mediatore (regolato per legge e trasparente) viene ampiamente compensato dal risparmio ottenuto sui tassi di interesse, dalle condizioni contrattuali migliori e dal tempo risparmiato. Inoltre, spesso la provvigione è legata al successo dell’operazione (success fee).
La paura della perdita di controllo: Temere che qualcun altro gestisca i rapporti con la propria banca storica.
La realtà: Il mediatore non si sostituisce all’imprenditore, ma lo affianca. Spesso valorizza il rapporto con la banca storica introducendo elementi tecnici che migliorano il rating dell’azienda.
La paura delle truffe o dell’abusivismo: Il timore di affidarsi a soggetti non qualificati.
La realtà: In Italia la professione è rigidamente regolamentata. I veri mediatori creditizi sono società iscritte all’OAM (Organismo degli Agenti e dei Mediatori), hanno polizze assicurative e operano nella massima trasparenza.
I Preconcetti da sfatare
❌ “Dal mediatore ci va solo chi è disperato o ha problemi finanziari.”
Falso. Oggi le grandi aziende e gli imprenditori più lungimiranti usano la mediazione creditizia come uno strumento di ottimizzazione. Chi ha bilanci solidi si rivolge al mediatore per spuntare le condizioni migliori sul mercato, non perché non troverebbe credito.
❌ “Posso fare da solo andando direttamente in filiale.”
Parzialmente vero, ma inefficiente. Andare in 4 o 5 banche diverse significa fare 4 o 5 trafile burocratiche diverse, spesso presentando la documentazione in modo non strategico. Il mediatore “traduce” i dati aziendali nel linguaggio richiesto dagli algoritmi bancari, riducendo il rischio di rifiuto della pratica.
In sintesi, ricorrere alla mediazione creditizia significa trasformare la ricerca di denaro da una “richiesta di favore alla banca” a una scelta strategica di business.

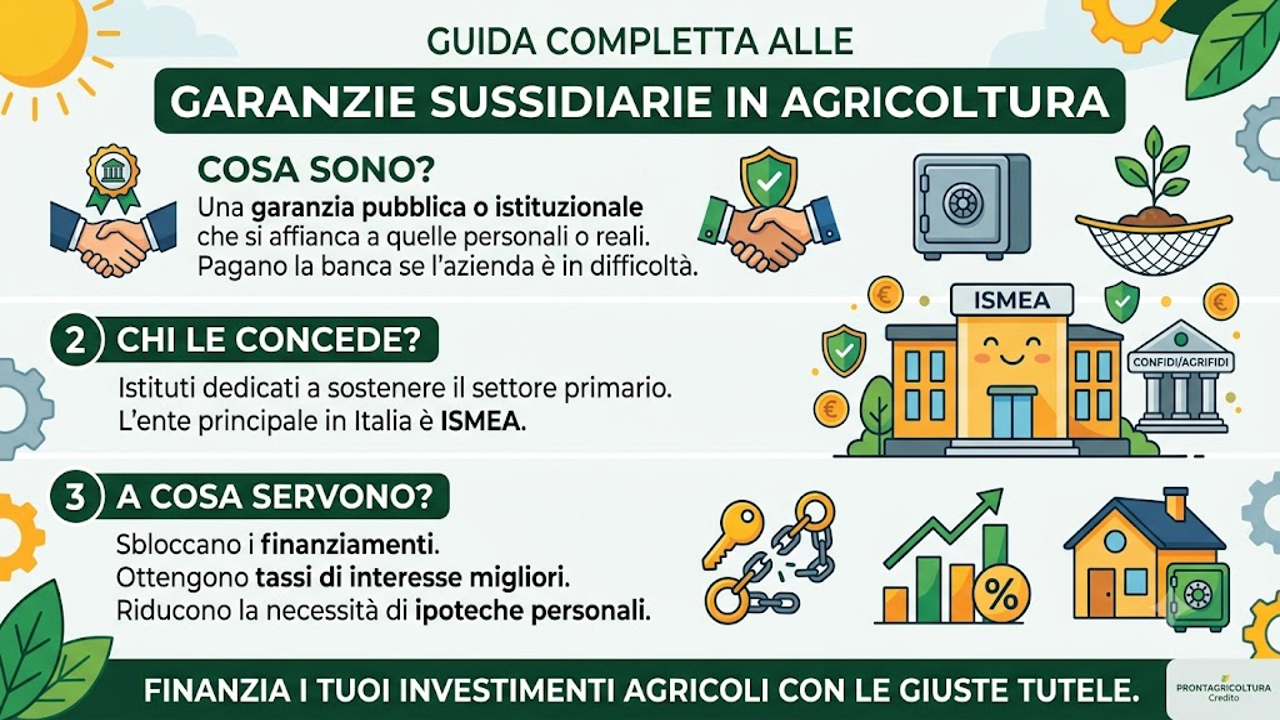
GARANZIE SUSSIDIARIE IN AGRICOLTURA

Nel mondo del credito agricolo, le garanzie sussidiarie sono uno strumento formidabile (e spesso indispensabile) per permettere alle aziende di ottenere finanziamenti che le banche, da sole, farebbero fatica a concedere per mancanza di tutele sufficienti.

Ecco una spiegazione chiara di cosa sono, chi le rilascia e come funzionano.

1. Cosa sono le Garanzie Sussidiarie?

In termini semplici, una garanzia sussidiaria è una garanzia pubblica o istituzionale che si affianca (o si sostituisce) alle garanzie personali o reali (come l’ipoteca o la fideiussione) che l’agricoltore dovrebbe presentare alla banca per avere un prestito.

Si chiama “sussidiaria” perché interviene in seconda battuta: se l’azienda agricola dovesse andare in difficoltà e non riuscisse più a pagare il debito, la banca si dorrebbe prima rivalere sui beni aziendali e, solo per la parte residua non coperta, interverrebbe l’ente garante a pagare la banca.

Dato che alle spalle c’è un ente solido (spesso lo Stato o un organismo pubblico), la banca azzera o riduce quasi a zero il rischio di perdere i suoi soldi.

2. Chi le concede?

Nel settore agricolo italiano, il re indiscusso delle garanzie sussidiarie è l’ISMEA (Istituto di Servizi per il Mercato Agricolo Alimentare).

Le garanzie vengono concesse principalmente attraverso questi canali:

  • ISMEA (Garanzia Diretta): Rilascia garanzie a prima richiesta a favore delle banche che finanziano le imprese agricole. Copre una percentuale altissima del finanziamento (spesso fino al 70% o all’80% del prestito, e in periodi di emergenza o per i giovani agricoltori può arrivare anche al 100%).

  • Confidi di settore (es. Agrifidi): Sono consorzi di garanzia collettiva dei fidi. Non sono enti pubblici come ISMEA, ma istituti privati formati da associazioni di categoria che offrono garanzie mutuo-soccorso grazie a fondi propri o regionali.

  • Fondo di Garanzia per le PMI (gestito da Mediocredito Centrale): Sebbene sia storicamente dedicato all’artigianato e al commercio, in determinate condizioni e per specifiche operazioni agro-industriali o collegate al PNRR, può intervenire anche nel settore agricolo.

3. A cosa servono? (I vantaggi per l’agricoltore)

La garanzia sussidiaria serve a risolvere il problema storico dell’agricoltura: il fatto che le aziende agricole hanno spesso un patrimonio “bloccato” nella terra (magari già ipotecata) e poca liquidità immediata da offrire come garanzia.

Ecco i 3 scopi principali:

  • Sbloccare i finanziamenti (Effetto leva): Molte aziende, soprattutto quelle condotte da giovani o che vogliono fare investimenti innovativi (es. transizione ecologica o digitale), non otterrebbero mai il via libera dalla banca. Con la firma di ISMEA, la banca concede il mutuo o il prestito di conduzione molto più facilmente.

  • Evitare di ipotecare i beni di famiglia: Riduce la necessità per l’agricoltore di dover mettere un’ipoteca sulla casa di proprietà o di dover chiedere a parenti di firmare fideiussioni personali “al buio”.

  • Ottenere tassi di interesse migliori: Poiché il rischio per la banca diventa bassissimo (il pagatore finale in caso di default sarebbe lo Stato tramite ISMEA), l’istituto di credito applica spesso condizioni economiche e tassi d’interesse molto più vantaggiosi e convenienti rispetto a un prestito ordinario.

Un esempio pratico

Un giovane agricoltore vuole acquistare un nuovo trattore tecnologico da 100.000 €. La banca esita perché l’azienda è nuova e non ha abbastanza storico o immobili liberi da offrire in garanzia.

Interviene ISMEA che rilascia una garanzia sussidiaria dell’80% (pari a 80.000 €). A quel punto la banca corre un rischio effettivo solo su 20.000 €: il finanziamento viene deliberato rapidamente e l’agricoltore può far partire l’investimento.

È lo strumento perfetto da spiegare alle aziende proprio in questo periodo di pianificazione: i bandi possono anche essere fermi, ma gli investimenti strutturali con le giuste garanzie si possono imbastire tutto l’anno.

Bando ISI INAIL: Come finanziare il 100% dell’investimento senza crisi di liquidità

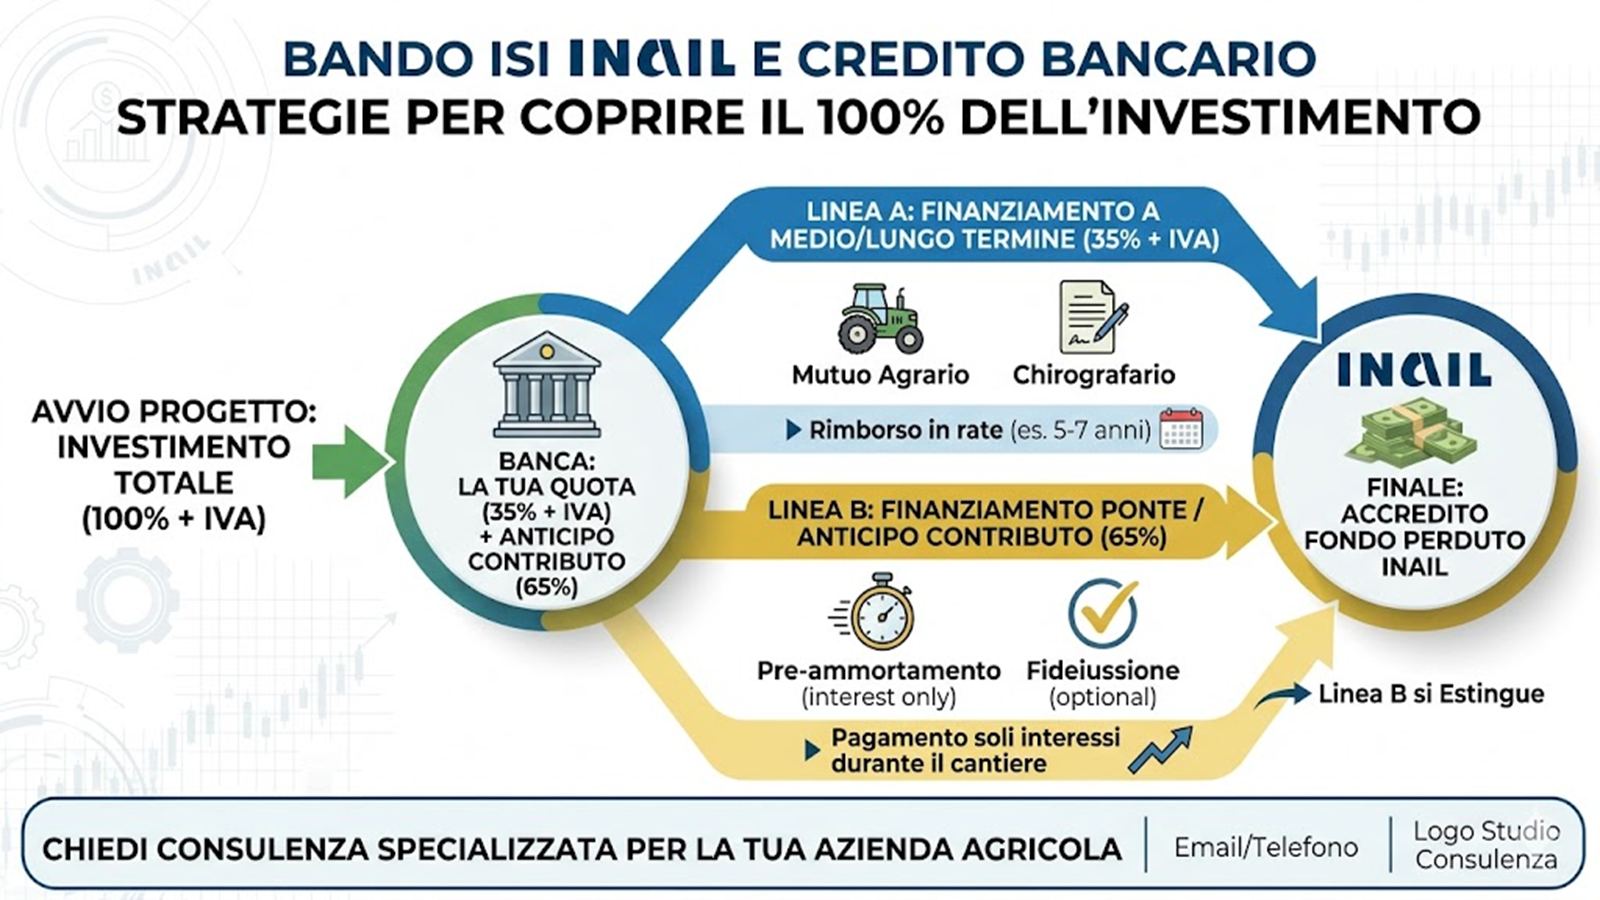
La gestione della quota di “co-finanziamento” (il restante 35% del progetto più l’IVA, che l’INAIL non copre) è uno degli aspetti più delicati quando si vince il bando ISI.

Le banche giocano un ruolo fondamentale in questo processo e la risposta alla tua domanda è sì, è possibile farsi finanziare l’intero importo dall’istituto di credito, ma la struttura dell’operazione deve seguire regole ben precise per evitare crisi di liquidità (crisi di cassa) durante la realizzazione del progetto.

Ecco come si struttura finanziariamente l’operazione e quali strumenti bancari si utilizzano:

🏦 1. Come finanziare il 100% dell’investimento con la Banca

Per coprire l’intero costo del macchinario o dell’impianto prima di ricevere il bonifico dall’INAIL, le banche non concedono un unico mutuo standard, ma strutturano l’operazione dividendo il finanziamento in due linee di credito distinte:

Linea A: Il Finanziamento a Medio/Lungo Termine (La tua quota del 35% + IVA)

Questo è un mutuo agrario o un chirografario classico.

  • Come funziona: Copre la parte di spesa che resta definitivamente a carico della tua azienda (il 35%) e l’intera IVA sull’investimento (che potrai recuperare successivamente con i normali cicli fiscali).

  • Durata: Solitamente ammortizzato in 5 o 7 anni con rate semestrali o mensili.

Linea B: L’Anticipo Contributo / Finanziamento a Breve Termine (La quota INAIL del 65%)

Questa è una linea di credito di “passaggio” (detta anche finanziamento ponte o scadenzato).

  • Como funziona: La banca ti anticipa il 65% del valore del progetto per permetterti di pagare subito il fornitore e fare la rendicontazione.

  • Estinzione: Questa linea prevede il pagamento dei soli interessi per il periodo di durata del cantiere (preammortamento). Il capitale viene estinto in un’unica soluzione non appena l’INAIL accredita fisicamente il contributo a fondo perduto sul tuo conto corrente.

🛠️ 2. L’Alternativa: Chiedere l’Anticipazione direttamente all’INAIL

Non tutti sanno che il bando ISI INAIL permette di non gravare interamente sulle linee di credito bancarie tradizionali, richiedendo un anticipo direttamente all’Istituto:

  • L’Anticipo del 50%: Una volta approvato il progetto e sottoscritto l’atto di attivazione, puoi richiedere all’INAIL un anticipo pari al 50% del contributo totale spettante.

  • Il vincolo della Fideiussione: Per ottenere questo 50% anticipato dall’INAIL, sei obbligato a presentare una fideiussione bancaria o assicurativa a favore dell’INAIL, a garanzia della somma ricevuta. Di conseguenza, dovrai comunque interfacciarti con la banca o con un consorzio di garanzia (Confidi) per l’emissione della firma.

💡 3. Il tassello fondamentale: I Consorzi di Garanzia (Garanzia ISMEA / Medio Credito)

Quando chiedi alla banca di finanziarti il 100% dell’investimento per un bando ISI, la banca chiederà delle garanzie. Per evitare di bloccare il patrimonio aziendale o familiare, lo strumento ideale nel settore agricolo e agroindustriale è l’affiancamento di una garanzia pubblica:

  • Garanzia ISMEA o Fondo di Garanzia (MCC): Coprono fino all’80% del finanziamento concesso dalla banca, riducendo drasticamente il rischio dell’istituto di credito. Questo accelera i tempi di delibera della pratica e, spesso, permette di ottenere tassi d’interesse più vantaggiosi.

⚠️ Consiglio Operativo: I tempi di erogazione finale dell’INAIL, dopo la presentazione delle fatture quietanzate, possono richiedere alcuni mesi. Quando strutturi il “finanziamento ponte” con la tua banca per il 65%, assicurati che la scadenza della linea a breve termine sia larga (almeno 12-18 mesi) per evitare di trovarti con il finanziamento in scadenza prima che l’INAIL abbia concluso i controlli e bonificato i fondi.