Gestione del rischio e accesso al credito: alle banche servono dati certi

L’affermazione “Gestione del rischio e accesso al credito: alle banche servono dati certi” tocca il cuore dell’attuale trasformazione del sistema bancario. In un mondo economico sempre più volatile, il vecchio paradigma basato solo sui bilanci storici non basta più.

Nel settore primario (agricoltura, allevamento e silvicoltura), il concetto di “dati certi” assume sfumature uniche e, per certi versi, più complesse rispetto all’industria o ai servizi. Storicamente, l’agricoltura è stata vista dalle banche come un settore ad alto rischio a causa della dipendenza da fattori incontrollabili (meteo, parassiti).

Oggi, la tecnologia sta trasformando queste incertezze in dati misurabili. Ecco come si declina la gestione del rischio nel settore primario

1. Dall’Asset Fisico al Dato Digitale

Tradizionalmente, il credito agricolo si basava sulle garanzie reali (terreni e immobili). Oggi le banche guardano alla capacità reddituale supportata da:

  • Agricoltura 4.0: Sensori IoT, droni e satelliti forniscono dati certi sulla resa dei raccolti e sullo stato di salute delle colture.

  • Registri di Campagna Digitali: Forniscono tracciabilità immediata dei costi e dei trattamenti, trasformando l’attività agricola in un processo industriale monitorabile.

2. Gestione del Rischio Climatico e Assicurativo

Le banche richiedono dati certi sulla resilienza dell’azienda agli eventi estremi.

  • Polizze Parametriche: Dati certificati da stazioni meteo o satelliti permettono rimborsi automatici al verificarsi di un evento (es. siccità). La presenza di queste polizze rende il profilo dell’azienda molto più “bancabile”.

  • Sistemi di Irrigazione Efficienti: I dati sul risparmio idrico non servono solo alla sostenibilità, ma provano alla banca che l’azienda può sopravvivere a stagioni siccitose.

3. La Centralità dei Criteri ESG nel Primario

L’agricoltura è il settore più esposto e, al contempo, più rilevante per la transizione ecologica. I “dati certi” qui riguardano:

  • Carbon Footprint: Certificare quanto carbonio l’azienda è in grado di sequestrare nel suolo.

  • Benessere Animale: Negli allevamenti, dati certi su spazi e salute animale riducono il rischio di epidemie (e quindi il rischio di credito).

  • Certificazioni (BIO, DOP, IGP): Questi non sono solo bollini di qualità, ma dati certi che garantiscono un posizionamento di prezzo più alto e stabile sul mercato, riducendo la volatilità dei ricavi.

4. Il Problema della Frammentazione

Una sfida specifica del settore è che molte aziende sono piccole e a conduzione familiare, spesso carenti di una contabilità analitica.

  • Il paradosso: Un’azienda agricola può essere patrimonialmente solidissima ma risultare “rischiosa” per la banca perché non ha dati certi sui flussi di cassa futuri.

  • La soluzione: L’adozione di software gestionali che integrano la parte agronomica con quella finanziaria è diventata la chiave per l’accesso al credito.

Dato Tradizionale (Meno rilevante) Dato Certo Moderno (Determinante)
Ettari di terreno posseduti Resa media per ettaro certificata
Valore dei macchinari Efficienza energetica e connettività dei mezzi
Esperienza storica dell’agricoltore Business plan con analisi degli scenari climatici
Garanzie ipotecarie Contratti di filiera (che garantiscono il prezzo di vendita)

:


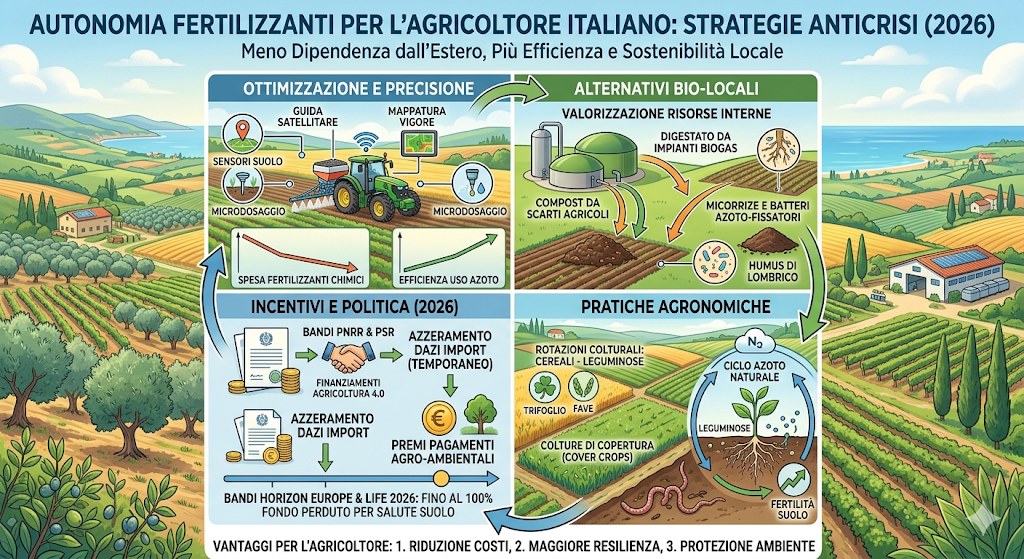
“Sovranità Alimentare e Crisi dei Fertilizzanti: Le Strategie per l’Agricoltura Italiana nel 2026”

La dipendenza dai fertilizzanti esteri è diventata un punto critico per la sovranità alimentare italiana, specialmente con i rincari del 2026 legati alle tensioni nel Golfo e alla volatilità dei prezzi dell’urea.

Per un agricoltore oggi, la strategia vincente non è solo “aspettare che i prezzi scendano”, ma attuare una trasformazione in tre direzioni: efficienza tecnologica, alternative biologiche e sfruttamento degli incentivi.

  1. Ottimizzazione: Usare meno per produrre uguale

La prima mossa è ridurre lo spreco. Gran parte del fertilizzante chimico tradizionale viene disperso nell’ambiente prima che la pianta possa assorbirlo.

  • Agricoltura di Precisione: L’uso di mappe di vigore (NDVI) e sensori permette di somministrare il concime solo dove serve e nelle quantità esatte. Questo può abbattere i costi dei fertilizzanti di una percentuale a due cifre.
  • Inibitori dell’Ureasi e della Nitrificazione: Queste tecnologie “rallentano” il rilascio dell’azoto nel terreno, riducendo le perdite per volatilizzazione (ammoniaca) e lisciviazione, migliorando l’efficienza d’uso del nutriente fino al 30-70%.
  1. Autonomia: Puntare sulle risorse “interne”

Sostituire la chimica d’importazione con soluzioni locali e circolari:

  • Biofertilizzanti e Biostimolanti: Prodotti a base di microrganismi (funghi micorrizici, batteri fissatori d’azoto) che aiutano la pianta ad assorbire meglio ciò che è già presente nel suolo.
  • Digestato e Compost: Valorizzare i residui zootecnici e gli scarti organici delle aziende vicine. Il digestato (sottoprodotto degli impianti di biogas) è un eccellente fertilizzante azotato che riduce la dipendenza dall’urea sintetica.
  • Rotazioni e Leguminose: Riscoprire le colture miglioratrici (come trifoglio, fave, soia) che fissano naturalmente l’azoto nel terreno, preparando il campo per la coltura successiva senza bisogno di additivi chimici massicci.
  1. Sfruttare gli incentivi e la politica (Focus 2026)

Attualmente ci sono diverse finestre di opportunità burocratiche:

  • Sospensione dei Dazi: L’Italia e l’Europa si stanno muovendo per azzerare i dazi sull’importazione di fertilizzanti da aree come il Mercosur e per sospendere il CBAM (la tassa sulla CO2 alle frontiere) per evitare ulteriori rincari immediati.
  • Bandi Horizon Europe e LIFE 2026: Sono attivi finanziamenti (anche fino al 100% a fondo perduto) per progetti che mirano alla riduzione dei fertilizzanti chimici e alla salute del suolo.
  • Pagamenti Agro-Ambientali (SRA01): Nel 2026 sono previsti premi per ettaro (es. 400€/ha per la vite, 215€/ha per il nocciolo) per chi adotta metodi di produzione integrata e riduce gli input chimici.

In breve, il consiglio per gli agricoltori è di diversificare le fonti di nutrimento del suolo (non solo chimica) e di digitalizzare la distribuzione. Chi oggi investe in tecnologie per “dosare il granello” sarà meno vulnerabile alle crisi geopolitiche di domani.


Problema Soluzione Pratica Vantaggio Economico
Costo Urea elevato Inibitori di nitrificazione / Agricoltura variabile Meno dosaggi, stessa resa
Scarsità estera Uso di digestato e biochar Indipendenza dal mercato globale
Margini ridotti Bandi Transizione 5.0 e PSR Recupero costi tramite incentivi

🚜 Generazione Terra: Perché molte startup agricole falliscono dopo l’acquisto?

Comprare la terra, insediarsi, sognare in grande. Il bando Generazione Terra di ISMEA ha riacceso le speranze di migliaia di giovani agricoltori, offrendo finanziamenti agevolati per l’acquisto di terreni. Eppure, i dati parlano chiaro: molte di queste nuove realtà chiudono i battenti entro i primi tre/cinque anni.

Cosa va storto? Comprare il terreno è solo l’inizio della salita, non il traguardo.

🔴 Le 3 cause principali del fallimento

1. La trappola del “Debito di Partenza”

Molte startup si indebitano pesantemente per l’acquisto del fondo, dimenticando che la terra, da sola, non produce reddito se non viene lavorata con attrezzature moderne. Se tutto il capitale (o la capacità creditizia) viene assorbito dall’acquisto del terreno, non restano fondi per i macchinari, le sementi e, soprattutto, per la gestione dei primi due anni (il cosiddetto capitale di esercizio).

2. Mancanza di uno Studio di Fattibilità Reale

Il piano aziendale presentato per ottenere il bando è spesso “teorico”. Molte startup sottovalutano:

  • I costi energetici e idrici: In costante aumento.

  • La volatilità dei prezzi di mercato: Produrre è una cosa, vendere con margine è un’altra.

  • Gli imprevisti climatici: Una grandinata senza la giusta copertura assicurativa può spazzare via un intero anno di rate ISMEA.

3. Isolamento e Burocrazia

Gestire un’azienda agricola oggi richiede competenze da manager, non solo da agricoltore. Molti giovani si ritrovano soli a gestire DURC, scadenze fiscali, bandi PSR e normative sulla sicurezza. Quando la burocrazia prende il sopravvento sul lavoro in campo, l’efficienza crolla.

✅ Come evitare il “crac”: La strategia di Prontagricoltura

Il fallimento non è un destino segnato, ma una conseguenza di una pianificazione debole. Per Prontagricoltura, una startup agricola deve poggiare su tre gambe:

  1. Sostenibilità Finanziaria: Non puntare solo all’acquisto della terra. Bisogna incastrare Generazione Terra con i bandi per la Meccanizzazione e la Finanza Agevolata per avere liquidità subito.

  2. Protezione del Reddito: Le assicurazioni agricole non sono un costo, ma l’unico modo per garantire che la rata del mutuo venga pagata anche se il raccolto va perduto.

  3. Affiancamento Professionale: Non puoi fare tutto da solo. Serve un consulente che conosca le dinamiche del credito bancario e sappia quando e come chiedere aiuto agli istituti di credito.

🤝 Il nostro impegno

Noi di Prontagricoltura non ci limitiamo a farti vincere un bando. Veniamo nella tua azienda, analizziamo il tuo business plan e verifichiamo che il tuo sogno sia sostenibile nel tempo. Perché la nostra vittoria non è farti comprare la terra, ma vederti crescere anno dopo anno.

Hai un progetto in mente o hai appena acquistato con Generazione Terra? Non aspettare che arrivino le prime difficoltà. Costruiamo insieme uno scudo per la tua azienda.

Generazione Terra : ciò che separa un sogno agricolo da un’impresa agricola fallimentare.

Comprare la terra è solo il “biglietto d’ingresso”. Il vero problema è il capitale circolante (i soldi che servono per sementi, concimi, gasolio, stipendi e rate) prima che arrivi il primo raccolto.

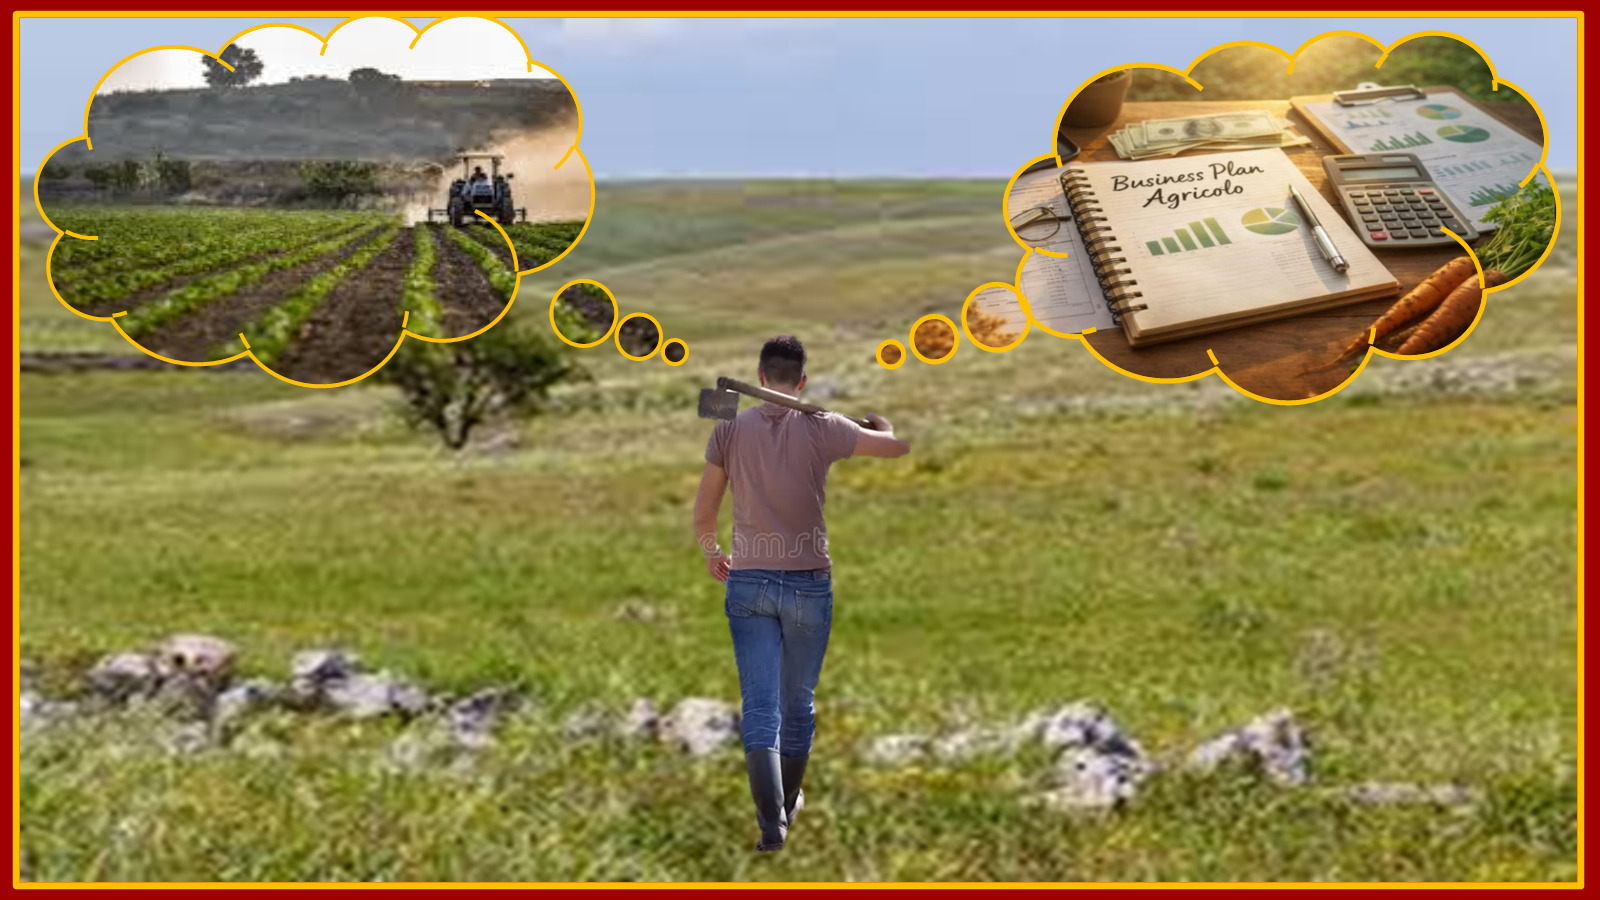
Se il Business Plan non risponde alla domanda “Come mangi mentre la pianta cresce?”, ISMEA boccerà la pratica. Ecco come affrontare il problema della mancanza di liquidità iniziale.

1. Il Piano di Startup (Working Capital)
Nel Business Plan per Generazione Terra, devi prevedere una sezione specifica sui costi di gestione dei primi 24-36 mesi. Se non hai risparmi personali, ecco le strade da percorrere:
Il Premio di Primo Insediamento (100.000 €): Non usarlo per abbattere il costo della terra! Chiedi a ISMEA di usarlo come contributo in conto capitale per le spese di avviamento (acquisto di scorte, piccole attrezzature, consulenze). Il 60% ti arriva subito dopo l’atto, ed è ossigeno puro.
Finanziamenti a Breve Termine: Devi prevedere nel piano l’apertura di una linea di credito agrario (fido o anticipo PAC) con una banca convenzionata. ISMEA vede con favore chi ha già un pre-accordo con una banca per il “circolante”.

2. La Gradualità dell’Investimento

Un errore comune è voler mettere a regime 20 ettari tutti il primo anno. Il Business Plan deve essere modulare:
Anno 1: Preparazione terreno e primi 5 ettari.
Anno 2: Entrata in produzione dei primi 5 e semina di altri 5.
Perché? Questo riduce il picco di fabbisogno finanziario iniziale e permette di usare i ricavi dei primi raccolti per finanziare i successivi.

3. Sfruttare la Pre-ammortamento

ISMEA permette di strutturare il piano di rientro con un periodo di pre-ammortamento (solitamente fino a 24 mesi).
In questo periodo paghi solo gli interessi e non la quota capitale della rata.
Questo ti permette di “respirare” finché le piante (specialmente se sono arboree come ulivi o noccioli) non iniziano a fruttificare.

4. Strategie per generare cassa immediata

Se il tuo progetto principale (es. un frutteto) impiega 5 anni ad andare a regime, il Business Plan deve prevedere colture intercalari o attività secondarie per fare cassa subito:
Orticole a ciclo breve: Tra i filari o in una porzione di terreno, per vendere dopo 3-6 mesi.
Contoterzismo: Se compri un trattore con i fondi agricoltura, puoi fare lavori per i vicini.
Agriturismo/Vendita diretta: Se c’è un fabbricato rurale.

Cosa succede se “finisci i soldi”?

Se il Business Plan è troppo ottimista e finisci la liquidità, non potrai pagare le rate di ISMEA. In quel caso, l’istituto può risolvere il contratto e tu perdi la terra e i soldi già versati.
Per questo ISMEA valuta con estrema attenzione la sostenibilità finanziaria oltre a quella tecnica.